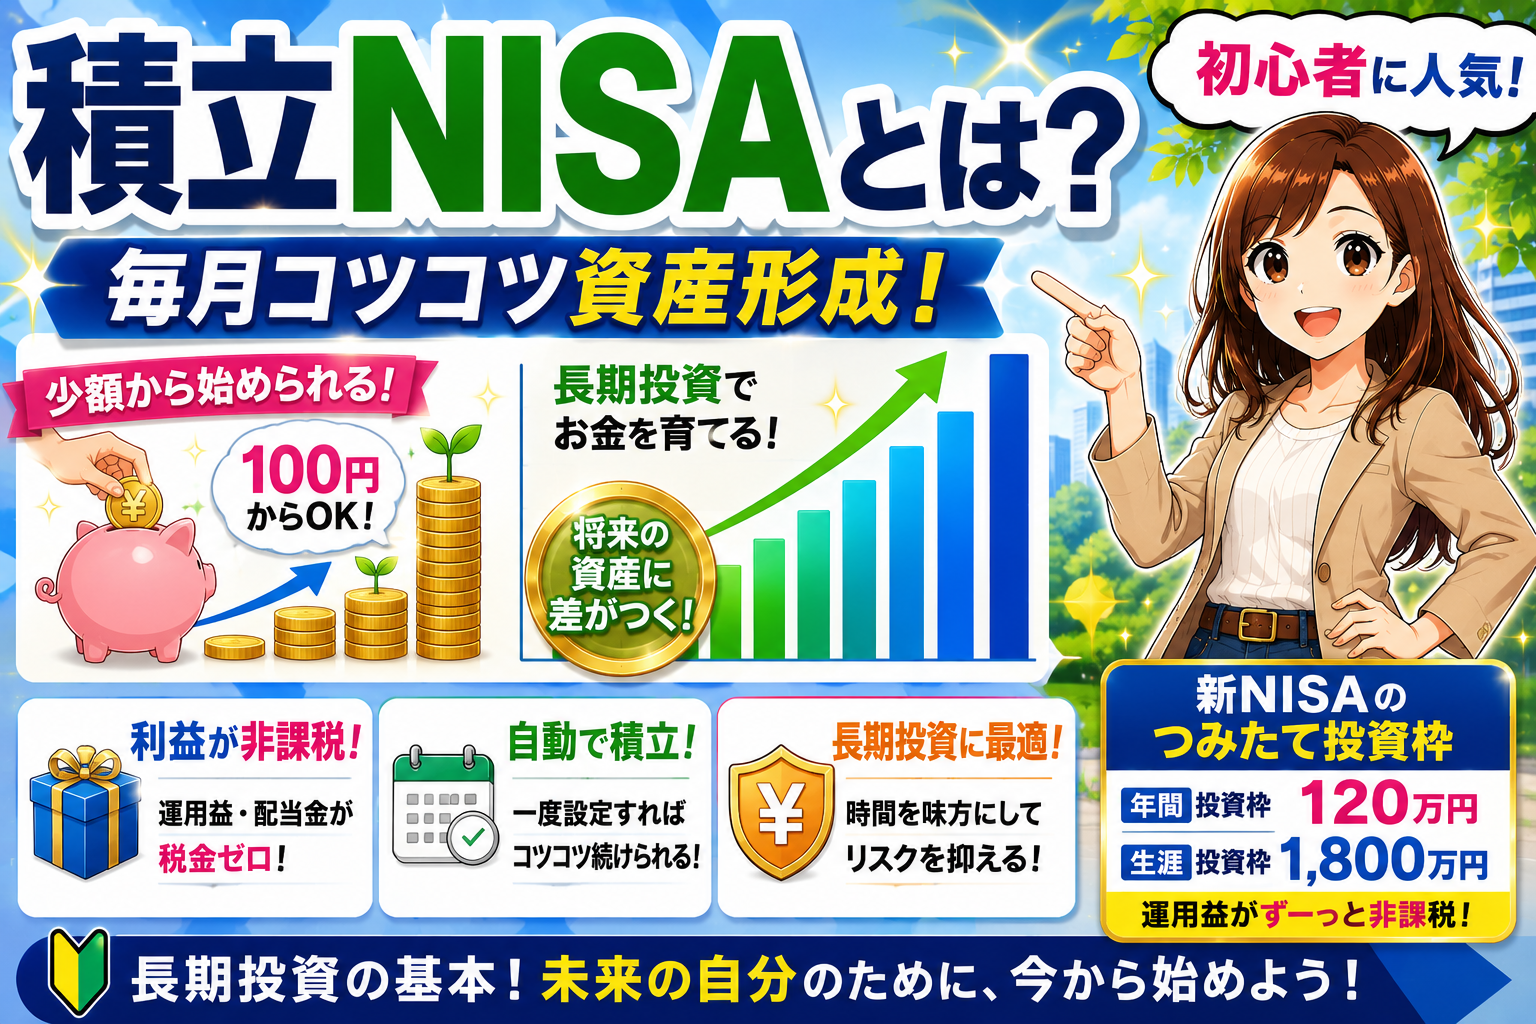

積立NISAとは?
投資を始めようと思った時、
- 積立NISAって何?
- NISAと何が違うの?
- 初心者でもできるの?
と疑問に思う人は多いでしょう。
積立NISAとは、以前存在していたNISA制度の一つで、
毎月コツコツ投資を行いながら、運用益を非課税で受け取れる制度
でした。
現在は2024年から始まった「新NISA」に統合されていますが、今でも「積立NISA」という呼び方は広く使われています。
実際には、新NISAの「つみたて投資枠」を指していることがほとんどです。
結論
積立NISAとは、
毎月一定額を積み立てながら資産形成を行う非課税制度
です。
現在は新NISAの「つみたて投資枠」
として利用でき、初心者に最も人気のある投資方法の一つです。
なぜ積立NISAが人気なのか
投資というと、
- 難しそう
- 大きなお金が必要
- 損をしそう
というイメージを持つ人もいます。
しかし積立投資なら、
毎月少額から始められ、
時間をかけて資産形成ができます。
そのため投資初心者でも始めやすい制度として人気があります。
積立NISA(つみたて投資枠)の仕組み
例えば、
毎月1万円を投資信託へ積み立てる場合
1年後
↓
12万円投資
5年後
↓
60万円投資
10年後
↓
120万円投資
さらに運用益も期待できます。
新NISAのつみたて投資枠
現在の制度では、
年間投資枠
120万円
月換算
最大10万円
非課税
運用益・配当金が非課税
生涯投資枠
1,800万円
の範囲内で利用可能です。
積立NISAのメリット
少額から始められる
証券会社によっては100円から投資可能です。
利益が非課税
通常約20%かかる税金がかかりません。
自動積立できる
一度設定すると自動で投資できます。
長期投資に向いている
時間を味方につけられます。
投資初心者でも始めやすい
銘柄選びも比較的シンプルです。
積立NISAのデメリット
元本保証ではない
投資なので損失が出る場合があります。
短期間で大儲けは難しい
コツコツ型の投資です。
暴落時は資産が減る
一時的な下落は避けられません。
継続が必要
長期運用が前提です。
ドルコスト平均法とは?
積立NISAで重要なのが、
ドルコスト平均法
です。
毎月一定額を投資することで、
高い時は少なく買い、
安い時は多く買う仕組みになります。
これにより購入価格が平均化されます。
イメージ
毎月1万円投資
↓
株価が高い月
少なく購入
↓
株価が安い月
多く購入
↓
平均購入価格を抑えやすい
株価を毎日チェックする必要もなく、
自動積立で資産形成できるのは非常に大きなメリットです。
私なら、
投資未経験の人には最初におすすめしたい制度です。
積立NISAに向いている人
投資初心者
老後資金を作りたい人
忙しい人
少額投資したい人
長期投資したい人
積立NISAに向いていない人
短期売買したい人
すぐ利益を出したい人
元本保証が欲しい人
人気の投資先
積立NISAで人気なのは、
- 全世界株式インデックス
- 米国株インデックス
- バランスファンド
などです。
初心者は分散投資ができるインデックスファンドを選ぶケースが多いです。
積立NISAでよくある失敗
暴落でやめてしまう
長期投資ではよくあることです。
無理な金額を設定する
継続できる金額が大切です。
利益が出ないと焦る
短期間では結果が出にくいです。
商品を理解せず購入する
中身を確認しましょう。
アドバイス
最初は
月1,000円
月5,000円
月1万円
など無理のない金額から始めるのがおすすめです。
重要なのは、
金額よりも継続することです。
まとめ
積立NISAとは、毎月コツコツ積み立てながら非課税で資産形成を行う制度です。
現在は新NISAのつみたて投資枠として利用できます。
積立NISAのポイント
- 少額から始められる
- 利益が非課税
- 自動積立できる
- 長期投資向け
- 初心者におすすめ
- 新NISAの中心的制度
投資を始めたいけれど何から始めれば良いか分からない人にとって、積立NISAは非常に有力な選択肢です。


\ 最新情報をチェック /

コメント